2017年中国人工智能产业硬件销售研究报告
引言
2017年被视为中国人工智能产业化的元年,政策、资本与技术共同推动产业进入高速增长期。作为AI技术落地的重要载体,人工智能硬件销售呈现出爆发式增长,涵盖智能终端、专用芯片、传感器及服务器等多个领域,标志着AI从算法走向物理世界的关键转折。
一、市场规模与增长
据统计,2017年中国人工智能硬件市场规模突破200亿元人民币,同比增长超过50%。其中,智能语音设备、机器视觉产品和智能机器人成为销售主力。智能音箱市场尤为突出,销量从2016年的不足百万台跃升至2017年的近500万台,涌现出天猫精灵、小米小爱同学等爆款产品。
二、细分领域分析
1. 智能语音交互硬件
以智能音箱、翻译机、车载语音系统为代表,依靠语音识别与自然语言处理技术,实现了人机对话的便捷交互。2017年,智能音箱占据语音硬件销售的70%以上,带动产业链上下游芯片、麦克风阵列等元件销售。
2. 机器视觉硬件
包括安防摄像头、人脸识别闸机、工业相机等。受益于“雪亮工程”和智慧城市项目,安防领域AI摄像头销量同比增长80%。人脸识别设备在金融、交通场景快速普及,海康威视、大华等企业销售额显著提升。
3. 智能机器人
服务机器人(扫地、陪护、物流)和工业机器人双双增长,其中扫地机器人年销量超过400万台,成为消费级AI硬件的另一亮点。工业机器人则在汽车、电子制造领域加速渗透,但核心零部件仍依赖进口。
4. AI专用芯片与服务器
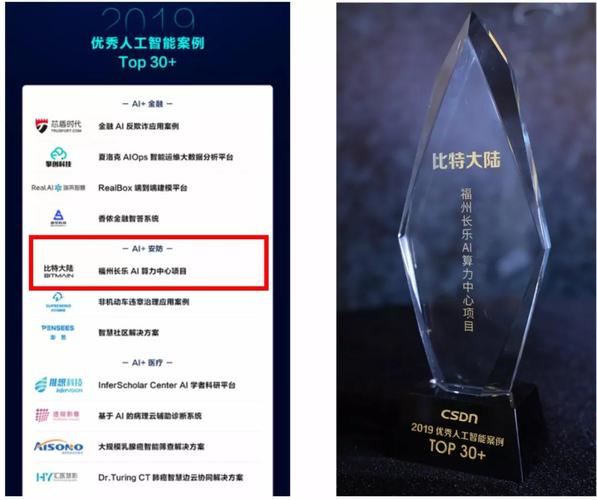
云端训练芯片英伟达GPU主导市场,但国内寒武纪、比特大陆等企业开始推出NPU、ASIC芯片。AI服务器出货量同比增长60%,主要应用于互联网及科研机构。
三、区域分布与竞争格局
硬件销售集中于珠三角、长三角和京津冀地区,其中深圳凭借供应链优势成为智能硬件制造中心。百度、阿里、腾讯、科大讯飞、小米等巨头通过生态构建占据主导,同时商汤、旷视、地平线等独角兽在垂直领域表现抢眼。
四、驱动因素
政策层面,《新一代人工智能发展规划》发布,提出2020年AI产业规模超1500亿元。资本方面,2017年AI领域融资总额超过300亿元,推动硬件研发与量产。技术层面,深度学习算法开源、云计算成本下降加速硬件智能化。
五、挑战与展望
尽管销售增长迅猛,但同质化竞争、核心技术受制于人、数据隐私等问题依然突出。边缘计算、5G、IoT将催生更多AI硬件形态,预计2020年市场规模将突破千亿。软硬结合、场景深耕将成为企业核心竞争力。
结论
2017年中国人工智能硬件销售取得了里程碑式进展,为产业全面爆发奠定了基础。只有持续创新、补足芯片与算法短板,才能在全球AI竞赛中占据主动。
最新产品